Altersvorsorge und Rentenlücke
Deine Rentenlücke in Euro. Und wie du sie mit fondsgebundener Vorsorge schließt.
Worum es geht
Die gesetzliche Rente ersetzt nur einen Teil deines letzten Nettos. Wie groß der Rest ist, steht in deiner Renteninformation, aber kaum jemand rechnet die Zahl auf heutige Kaufkraft um.
Was ich konkret mache
- Wir lesen deine Renteninformation zusammen und rechnen die Lücke in Euro pro Monat aus, inflationsbereinigt.
- Ich zeige dir, welche Bausteine es gibt: flexible private Rentenversicherung, betriebliche Altersvorsorge, ab 2027 das Altersvorsorgedepot, Basisrente.
- Bei fondsgebundenen Lösungen reden wir über breit gestreute Aktienfonds und ETFs als Motor, über Kosten und über die Schwankungen, die dazugehören.
- Du bekommst zwei bis drei Varianten mit Beitrag, Laufzeit und dem, was am Ende realistisch herauskommen kann.
Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die Zukunft. Kapitalanlagen unterliegen Schwankungen und können zu Verlusten führen.
Eine Faustregel zum Anfangen
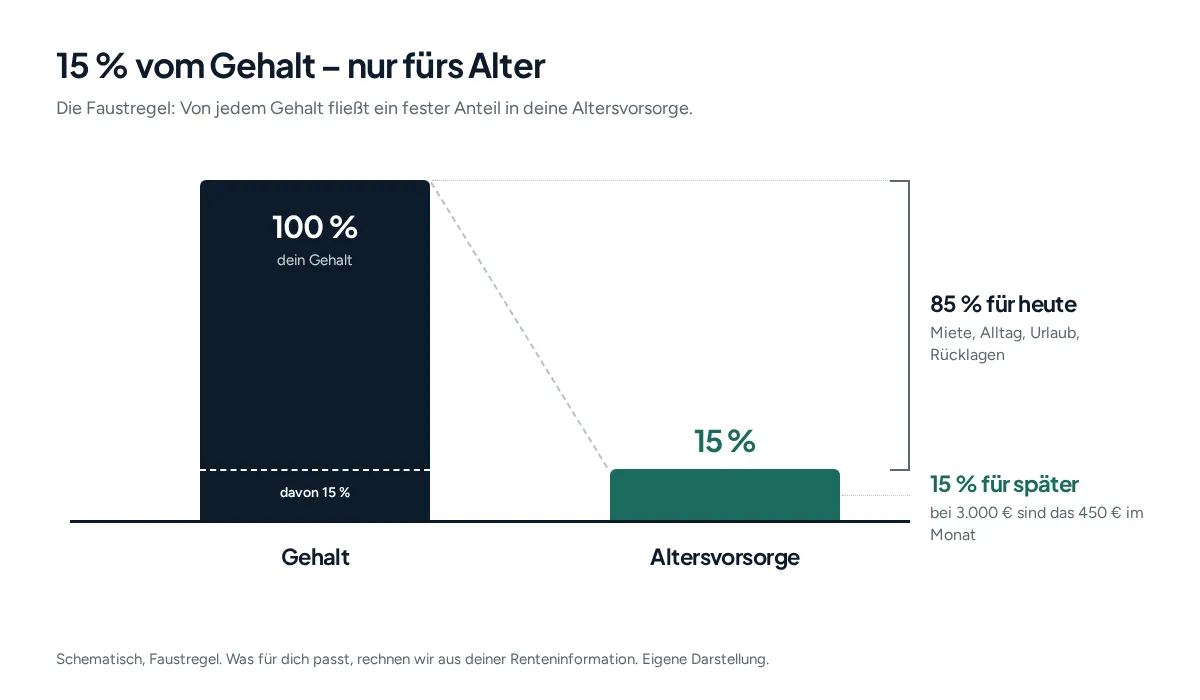
Eigene Darstellung, schematisch. Werte gerundet.
So entsteht deine Rentenlücke
Warum der lange Atem zählt
Der MSCI World bildet rund 1.400 Aktien aus 23 Industrieländern ab. Wer seit 1970 irgendwann 15 Jahre lang investiert war, hat im schlechtesten Fall 2,1 % pro Jahr gemacht, im Durchschnitt 9,1 %. Kurze Zeiträume schwanken heftig, lange glätten sich.
Historische Wertentwicklung in % p.a. über rollierende Mehrjahreszeiträume seit 1970, MSCI World Index. Zahlen nach einer Schulungsfolie von tecis auf Basis von MSCI-Indexdaten, Stand 2026. Eigene Darstellung. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die Zukunft. Kapitalanlagen unterliegen Schwankungen und können zu Verlusten führen.